Vom Sparer zum Investor: die ersten Schritte
Erfahren Sie, wie Sie vom Sparen zum Investieren übergehen. Lernen Sie mehr über Inflation, Risiko, Diversifizierung und Vermögensaufbau. Verständlich erklärt für Einsteiger.
Vom Sparer zum Investor: Wie gelingt der Einstieg ins Finanzmanagement, ohne übereilte Entscheidungen zu treffen? Sparen ist weiterhin wichtig, doch die Inflation kann die Kaufkraft Ihrer Ersparnisse schmälern. Investitionen bieten die Möglichkeit, langfristig Vermögen aufzubauen, bergen aber auch Risiken. In diesem Artikel erfahren Sie, warum ein Verständnis von Risiko, Rendite, Diversifizierung und Zinseszins so wichtig ist, um fundierte Finanzentscheidungen zu treffen.
Sparen schafft ein finanzielles Polster. Investieren hilft, langfristig Vermögen aufzubauen. Der Unterschied liegt in Wissen und einem Plan.
Inhalt (English)
- Warum vom Sparer zum Investor wechseln?
- Inflation: die stille Auswirkung auf Ihre Ersparnisse
- Sparen bleibt notwendig
- Was bedeutet Investieren eigentlich?
- Risiko und Rendite gehen Hand in Hand.
- Diversifizierung: Setzen Sie nicht alles auf eine Karte.
- Zeit, Zinseszinseffekt und Disziplin
- Fazit: Der Weg vom Sparer zum Investor beginnt mit der richtigen Einsicht.
Warum vom Sparer zum Investor wechseln?
Viele Menschen haben gelernt, sorgsam mit Geld umzugehen. Geld beiseitezulegen ist eine vernünftige Gewohnheit und ein wichtiger erster Schritt in Richtung finanzieller Sicherheit. Doch wer Vermögen für die Zukunft aufbauen möchte, wird sich früher oder später eine weitere Frage stellen: Reicht Sparen allein aus?
Investieren kann eine wertvolle Ergänzung zum Sparen sein, wirft aber gerade für Anfänger oft viele Fragen auf. Wie viel Geld braucht man für den Einstieg? Welchen Risiken ist man ausgesetzt? Und wie kann man verhindern, dass Emotionen die Entscheidungen beeinflussen?
Investieren ist nicht ausschließlich etwas für wohlhabende Menschen und man muss nicht mit großen Summen anfangen. Noch wichtiger ist jedoch, dass Sie verstehen, worin Sie investieren, welche Risiken damit verbunden sind und wie die Investition in Ihre persönliche finanzielle Situation passt.
Inflation: die stille Auswirkung auf Ihre Ersparnisse
Ein Sparkonto bietet Stabilität: Man sieht, wie viele Euros darauf sind. Doch dieser Kontostand erzählt nicht die ganze Geschichte. Inflation Das bedeutet, dass Waren und Dienstleistungen im Durchschnitt teurer werden. Dadurch kann man sich mit der Zeit für denselben Betrag weniger leisten.
Angenommen, die Preise steigen durchschnittlich um 2,5 % pro Jahr. Dann können Sie in zehn Jahren mit 10.000 Euro ungefähr so viel kaufen wie heute mit 7.800 Euro, Zinsen nicht eingerechnet. Das Geld auf Ihrem Konto ist nicht verschwunden, aber die Preise sind gestiegen. Kaufkraft hat sich dadurch verringert.
Hier treffen wir eine wichtige Unterscheidung zwischen den Nennwert und die realer Wert Der Nominalwert eines Geldbetrags entspricht dem Guthaben auf Ihrem Konto. Der Realwert gibt an, was Sie mit diesem Betrag tatsächlich kaufen können. Ihr Sparguthaben kann daher unverändert bleiben, während sein Wert im Alltag allmählich sinkt.
Natürlich erhalten Sie möglicherweise Zinsen auf Ihre Ersparnisse. Die entscheidende Frage ist dann, ob diese Zinsen nach Abzug aller Steuern die Inflation ausreichend ausgleichen. Das ist nicht immer der Fall.
Sparen bleibt notwendig
Investieren bedeutet nicht, dass Sie Ihr Sparkonto leeren müssen. Im Gegenteil: Ein finanzieller Puffer ist die GrundlageUnerwartete Ausgaben, eine Reparatur oder ein vorübergehender Einkommensverlust sollten Sie nicht dazu zwingen, Ihre Anlagen zu einem ungünstigen Zeitpunkt zu verkaufen.
Der Unterschied ist einfach: Geld, das Sie kurzfristig benötigen, muss verfügbar und sicher sein. Für Geld, auf das Sie länger verzichten können, können Sie prüfen, ob Investitionen eine geeignete Ergänzung darstellen. Die Höhe dieses finanziellen Puffers hängt von Ihrer persönlichen Situation ab.
Wie hoch Ihre Ersparnisse idealerweise sein sollten, ist individuell verschieden. Jemand mit einem regelmäßigen Einkommen und geringen monatlichen Ausgaben hat andere Bedürfnisse als ein Selbstständiger mit schwankendem Einkommen oder eine Familie mit vielfältigen finanziellen Verpflichtungen. Ein Puffer von einigen Monatsausgaben dient oft als Richtwert, doch am wichtigsten ist, dass Sie unerwartete Kosten auffangen können, ohne Ihre Finanzplanung zu gefährden.
Angenommen, Ihre monatlichen Ausgaben belaufen sich auf etwa 2.000 Euro. Ein finanzieller Puffer für drei bis sechs Monate würde dann 6.000 bis 12.000 Euro betragen. Dies ist keine allgemeingültige Regel, sondern ein Beispiel, wie Sie Ihre persönliche Reserve schätzen können. Idealerweise sollten Sie diesen Puffer auf einem leicht zugänglichen Sparkonto aufbewahren, damit Sie bei unerwarteten Ausgaben nicht von Aktienkursen abhängig sind.
Was bedeutet Investieren eigentlich?
Investieren bedeutet, Geld in Finanzprodukte oder andere Vermögenswerte anzulegen, von denen man langfristig eine Rendite erwartet. Diese Rendite kann aus einer Wertsteigerung, aus regelmäßigen Erträgen oder aus einer Kombination von beidem resultieren.
Es gibt viele Möglichkeiten zu investieren. Für diejenigen, die erste Schritte in diesem Bereich wagen, sind drei Anlageinstrumente besonders interessant:
- Aktien: Sie werden Miteigentümer eines Unternehmens und teilen die Chancen und Risiken.
- Anleihen: Sie leihen einer Regierung oder einem Unternehmen Geld, in der Regel zu einem vereinbarten Zinssatz, tragen aber das Kredit- und Zinsrisiko.
- ETFs: Beispielsweise börsennotierte Fonds, mit denen Sie einen Korb von Aktien oder Anleihen mit einem einzigen Kauf nachverfolgen können.
Ziel ist es nicht, ein Produkt sofort als das beste zu bezeichnen. Zunächst müssen Sie verstehen Was Sie kaufen, warum Sie es kaufen und welches Risiko damit verbunden ist.
Die Rendite einer Investition kann auf verschiedene Weise erzielt werden. Bei Aktien profitiert man beispielsweise von steigenden Kursen oder von Dividendenzahlungen eines Unternehmens. Bei Anleihen besteht die Rendite typischerweise aus Zinsen und etwaigen Kursdifferenzen. Je nach Zusammensetzung können auch ETFs Dividenden oder Zinsen erhalten. Einige Fonds schütten diese Erträge aus, andere reinvestieren sie.
Diese Unterscheidung ist wichtig, da nicht jede Investition auf dieselbe Weise Erträge generiert. Darüber hinaus sagt eine attraktive Renditeerwartung allein wenig über die eingegangenen Risiken aus.
Risiko und Rendite gehen Hand in Hand.
Eine höhere erwartete Rendite geht in der Regel mit größerer Unsicherheit einher. Sparbücher, Anleihen und Aktien bergen unterschiedliche Risiken. ETFs stellen in dieser Hinsicht keine separate Risikokategorie dar: Ihr Risiko hängt von den enthaltenen Anlagen ab. Kurse können schwanken, und manche Anlagen können dauerhaft an Wert verlieren.
Risiko bedeutet nicht nur, wie stark der Wert einer Anlage schwanken kann, sondern auch, welche Folgen ein solcher Wertverlust für Sie persönlich haben kann. Angenommen, Sie investieren 10.000 Euro und Ihr Portfolio verliert vorübergehend 20 % an Wert. Anschließend sinkt der Wert wieder auf 8.000 Euro. Können Sie Ihre Anlagen gelassen halten, während sie weniger wert sind? Oder benötigen Sie das Geld bald und würden Sie sich gezwungen sehen, mit Verlust zu verkaufen?
Risiken erkennen, verstehen und bewusst managen Es beginnt daher mit Ihrer persönlichen Situation. Ihr Anlagehorizont, Ihre finanzielle Leistungsfähigkeit und Ihre Reaktion auf Kursrückgänge spielen alle eine Rolle bei der Bestimmung Ihres akzeptablen Risikos.
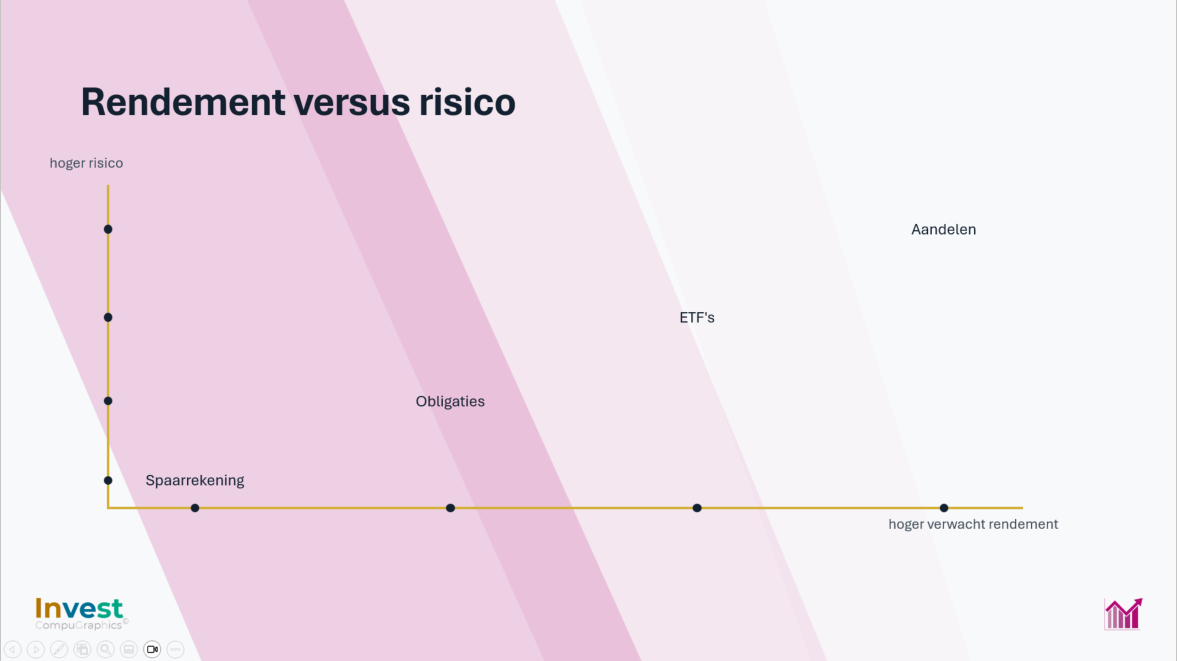
Die Abbildung ist eine vereinfachte Darstellung. Ein ETF kann in Aktien, Anleihen oder verschiedene Länder und Branchen investieren. Ein breit diversifizierter Aktien-ETF begrenzt typischerweise das Risiko eines einzelnen Unternehmens, bleibt aber dem allgemeinen Aktienmarktrisiko ausgesetzt. Ein Anleihen-ETF hingegen weist ein anderes Risikoprofil auf.
Diversifizierung: Setzen Sie nicht alles auf eine Karte.
Wer sein gesamtes Geld in ein einziges Unternehmen investiert, ist stark vom Erfolg oder Misserfolg dieses einen Unternehmens abhängig. Streuen Dieses spezifische Risiko lässt sich begrenzen. Dies kann durch Diversifizierung über mehrere Unternehmen, Sektoren, Regionen oder Anlageklassen hinweg erreicht werden.
ETFs können ein praktisches Instrument zur Diversifizierung sein, allerdings ist nicht jeder ETF automatisch breit diversifiziert. Auch ein Fonds, der ausschließlich in einen einzigen Sektor investiert, kann erheblichen Kursschwankungen unterliegen.
Ein Beispiel verdeutlicht den Unterschied. Angenommen, Sie besitzen ausschließlich Aktien eines einzigen Technologieunternehmens. Wenn dieses Unternehmen enttäuschende Ergebnisse veröffentlicht, kann dies erhebliche Auswirkungen auf Ihr gesamtes Portfolio haben. Investieren Sie hingegen über einen breit diversifizierten ETF in Hunderte von Unternehmen aus verschiedenen Branchen und Ländern, so wiegt der Rückschlag eines einzelnen Unternehmens in der Regel deutlich weniger ins Gewicht.
Diversifizierung bedeutet daher nicht, dass Ihre Investitionen nie wieder an Wert verlieren werden, sondern vielmehr, dass Ihr Finanzergebnis weniger von einem einzelnen Unternehmen oder einer bestimmten Entwicklung abhängt. Selbst ein gut diversifiziertes Portfolio kann während eines allgemeinen Marktabschwungs vorübergehend erhebliche Werte verlieren.
Zeit, Zinseszinseffekt und Disziplin
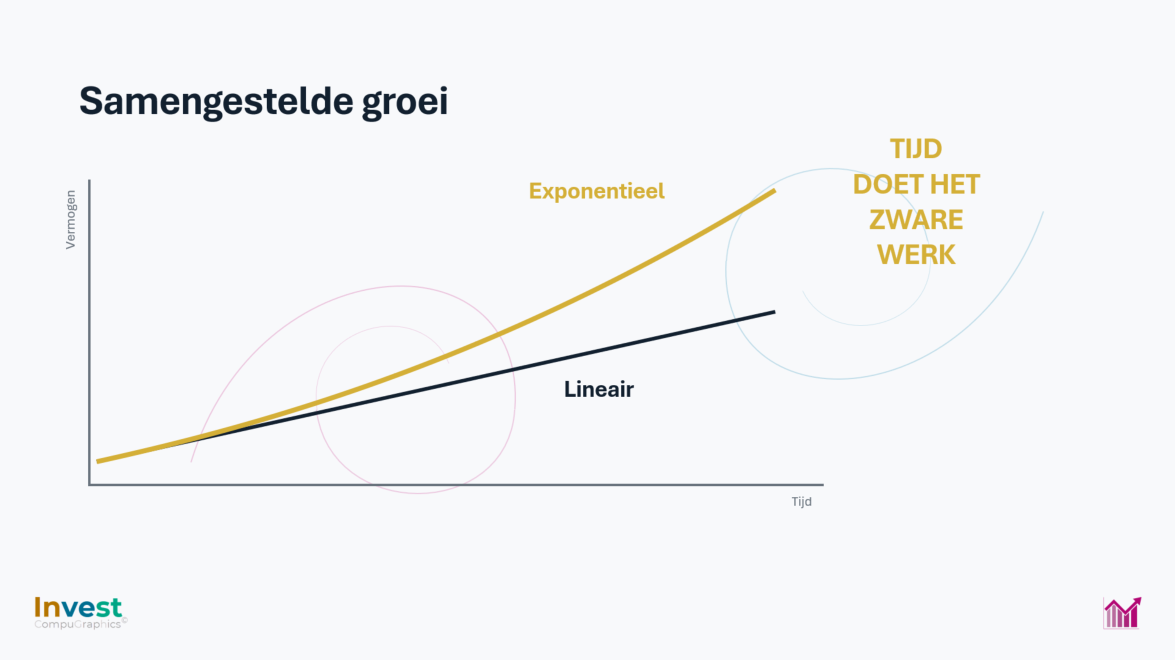
Einer der wichtigsten Faktoren beim Vermögensaufbau ist tijdWer frühzeitig mit dem Investieren beginnt, gibt seinem Vermögen mehr Wachstumschancen. Das Prinzip spielt dabei eine Rolle. samengestelde groei eine wichtige Rolle, auch bekannt als Zinseszinseffekt.
Die Idee ist einfach: Wenn Sie erzielte Erträge reinvestieren, können diese wiederum neue Erträge generieren. Sie erhalten somit nicht nur eine Rendite auf Ihre ursprüngliche Investition, sondern potenziell auch auf die zuvor erwirtschafteten Erträge. Mit den Jahren kann dieser Effekt immer bedeutender werden.
Ein Rechenbeispiel verdeutlicht dies. Angenommen, Sie investieren 10.000 Euro und Ihr Vermögen wächst jährlich um 5 %. Nach zehn Jahren beträgt Ihr Kapital etwa 16.300 Euro. Nach zwanzig Jahren sind es bereits deutlich über 26.500 Euro, ohne dass Sie zwischenzeitlich zusätzliches Geld eingezahlt haben. Der Effekt des Zinseszinses wird besonders im zweiten Zehnjahreszeitraum deutlich.
Entscheidend ist nicht nur die Höhe des Startkapitals, sondern auch, wie viel Zeit man dem Geld zum Wachsen gibt. Selbst wer mit einem bescheidenen Betrag beginnt, kann langfristig vom Zinseszinseffekt profitieren. Durch regelmäßige zusätzliche Einzahlungen hängt der Vermögensaufbau zudem nicht allein von der anfänglichen Investition ab.
Disziplin ist mindestens genauso wichtig. Wenn die Aktienkurse stark fallen, ist die Versuchung groß, aus Unsicherheit alles zu verkaufen. Umgekehrt können schnell steigende Kurse dazu verleiten, impulsiv zu kaufen, aus Angst, Chancen zu verpassen.
Ein im Voraus festgelegter Anlageplan hilft, solche emotionalen Entscheidungen zu vermeiden. Indem Sie Ihre Ziele regelmäßig überprüfen und Ihr Portfolio gegebenenfalls anpassen, stellen Sie sicher, dass Ihre Anlageentscheidungen besser zu Ihrer persönlichen Situation passen. Investieren erfordert daher nicht nur Kenntnisse über Finanzprodukte, sondern auch Einsicht in das eigene Verhalten.
Ein guter Investitionsplan beginnt nicht mit der Frage, welche Aktie morgen steigen wird, sondern mit der Frage, was Sie mit Ihrem Geld erreichen wollen.
Fazit: Der Weg vom Sparer zum Investor beginnt mit der richtigen Einsicht.
Der Schritt vom Sparer zum Investor besteht nicht darin, die Aktie mit der höchsten Rendite oder den perfekten Kaufzeitpunkt zu finden. Es geht vielmehr um eine andere Denkweise im Umgang mit Geld und der eigenen finanziellen Zukunft.
Sparen und Investieren müssen keine Gegensätze sein. Sie erfüllen jeweils ihre eigene Rolle und können sich in einem gut durchdachten Finanzplan ergänzen.
Man muss nicht von Anfang an alles wissen. Indem man sich schrittweise Wissen aneignet, Fragen stellt und seine Entscheidungen regelmäßig überprüft, wächst nicht nur die Erfahrung, sondern auch das Selbstvertrauen, eigenständige finanzielle Entscheidungen zu treffen.
Ein guter Investor zeichnet sich nicht dadurch aus, wie schnell er anfängt, sondern dadurch, wie bewusst er seine Entscheidungen trifft.
Möchten Sie mehr über die verschiedenen Anlageprodukte erfahren? Dann lesen Sie auch unseren Artikel. Arten von ETFs und ihre besonderen Merkmale.